

Lo scoppio della bolla dell’intelligenza artificiale è un argomento di cui si parla spesso nell’ambiente degli addetti ai lavori e degli appassionati. Ho deciso di parlarne però perché Federico Fubini, editorialista del Corriere della Sera, nel corso di un’intervista nel podcast Wilson, ha dato degli spunti notevoli, che mi hanno convinto a scriverne anche in Insalata Mista.
Non vi riporterò qui i contenuti di quell’intervista, perché Fubini è molto più autorevole di me. Per questo vi metto qui il link al podcast (a cui vi consiglio di abbonarvi) e quello a una puntata de “I mercanti dell’anima” che è la trasmissione fatta per La 7 dove parla proprio di intelligenza artificiale.
Ho deciso però di parlarne a Insalata Mista primo perché tra gli iscritti non tutti avranno modo di ascoltare anche le fonti suggerite, in secondo luogo perché, con questa newsletter, mi posso permettere di andare un po’ più a fondo e grattare sotto la superficie di alcune affermazioni che nel podcast sono rimaste soltanto accennate.
Ne esce fuori un quadro abbastanza preoccupante, che merita di essere analizzato per tempo. Un’ennesima recessione rischia di colpire Stati Uniti e Europa, proprio quando l’occidente è sotto attacco da diverse potenze che hanno interesse nel destabilizzare questi due grandi blocchi. Prepararsi a reagire per tempo diventa non importante, ma essenziale per sopravvivere.
Nel 2022 la startup Character.AI, che è una piattaforma che permette di chattare con personaggi creati dall’IA, è diventata un “unicorno”, cioè una società privata che raggiunge la valutazione di un miliardo di dollari. Il 13 ottobre, cioè pochi giorni fa, ha depositato un’istanza di fallimento con asset e passività comprese trai i 50 e i 100 milioni di dollari, accettando di cedere parte dei propri asset a Disney per 20 milioni.
Dall’altra parte del pianeta, a Bangkok, durante la riunione annuale del Fondo Monetario Internazionale e della Banca Mondiale, è stato pubblicato l’ultimo “World Economic Outlook report”, che ha segnalato rischi significativi di crescita e stabilità finanziaria derivanti da una potenziale fine del boom degli investimenti nell’intelligenza artificiale, dai crescenti livelli di debito e da un prolungato conflitto in Medio Oriente (grazie presidente Trump).
In un altro scenario al ribasso, FMI ha affermato che un forte calo degli investimenti nell’intelligenza artificiale potrebbe portare a un forte calo nel valore degli asset, tagliando infine il PIL globale dell’1,1% entro il 2028, compreso un calo dell’1,8% della produzione statunitense. Sul discorso del valore degli asset ci torniamo tra poco, perché è la vera bomba su cui siede gran parte dell’economia statunitense.
“Ora abbiamo un’economia che poggia su una gamba sola, quella dell’intelligenza artificiale”, ha dichiarato la direttrice generale del FMI Kristalina Georgieva durante un evento del Comitato di Bretton Woods. «E se dovesse vacillare? E se subentrasse una delusione, portando magari a una situazione ancora più complessa?».
Il giorno dopo, cioè mercoledì 14 ottobre, le azioni di CoreWeave hanno perso circa il 16%, mentre il rendimento delle sue obbligazioni, in scadenza nel 2032, ha sfiorato il 15%. CoreWeave è il più noto dei “neocloud”, cioè infrastrutture che vendono potenza di calcolo delle GPU, che poi sono i chip che alimentano l’intelligenza artificiale.
Facciamo anche un piccolo ripassino sul significato di obbligazioni e sul perché il rendimento al 15% è un dato preoccupante. Un’obbligazione (o bond, in inglese) è sostanzialmente un prestito diviso in tanti pezzi uguali che si possono comprare e vendere. Chi le emette deve pagare ogni anno un interesse tramite una cedola fissa, e deve restituire il valore nominale della scadenza che è convenzionalmente fissato a 100, cioè il 100% del valore dell’obbligazione.
In pratica: io azienda emetto 1.000 dollari di obbligazioni e mi impegno a pagarci ogni anno un interesse, che per CoreWeave è del 9,625%. Quindi ogni anno restituisco l’interesse, i 1000 dollari li restituirò alla scadenza. Se però gli investitori cominciano a fidarsi meno di quella società, allora il prezzo scende. A metà ottobre le obbligazioni di CoreWeave valevano 79,5 per ogni 100 di valore nominale. Ma chi le compra guadagna sempre il 9,625% calcolato su 100.
Quindi investi 795 dollari e ti entrano 96,25 dollari di interessi ogni anno. Com’è possibile che succeda tutto questo? Oltre che per la follia insita nel mercato finanziario, tutto questo si spiega con una sola parola, che è “rischio”. Più è alto il rischio che l’emittente delle obbligazioni vada gambe all’aria, più l’investitore pretende rendimenti alti e il 15% significa dieci punti in più dei rendimenti dei bond dello Stato americano. Nel gergo dei mercati, è la zona in cui un titolo viene considerato “in difficoltà” (cioè distressed).
Andiamo avanti. Siamo a giovedì 15 ottobre. L’indice dei semiconduttori di Filadelfia, dopo sei sedute di calo consecutivo, ha bruciato 1.640 miliardi di dollari di capitalizzazione. Tutto questo traccia un disegno preciso, fatto di almeno tre componenti fondamentali: debiti alle stelle, un’economia americana basata pericolosamente su aziende che potrebbe esplodere da un momento all’altro e infine una geopolitica pericolosamente instabile. Nessuno dei tre componenti, preso da solo, potrebbe portare allo scoppio della famigerata bolla, ma messi insieme invece dipingono un quadro ben preciso a cui bisogna cominciare a guardare con attenzione.
Come si finanziano le aziende di intelligenza artificiale
Quando vai a chiedere dei soldi in prestito, normalmente, ti vengono chieste delle garanzie. In molti casi, la garanzia è il bene stesso che stai acquistando: per esempio la casa per cui chiedi il mutuo, diventa essa stessa la garanzia. Se smetti di pagare, la banca perde i soldi ma si tiene la casa, che poi rivende rientrando dei soldi persi. Sempre che la casa abbia lo stesso valore di prima, s’intende. Con le aziende che chiedono soldi funziona più o meno allo stesso modo, ma il bene messo a garanzia spesso smette di essere qualcosa di tangibile e se già la casa (o meglio il mutuo concesso per acquistarla), che è un bene tangibile, può portare all’esplosione di una bolla immobiliare, figuriamoci un bene intangibile.
Spieghiamola in modo ancora più semplice: le aziende di IA (OpenAI, Anthropic, ecc.) si finanziano con gli utili che producono e vendendo pezzetti (azioni) della propria azienda. Grazie ai soldi ottenuti con la vendita delle azioni, possono andare da un costruttore di data center e dirgli “mi impegno a pagarti l’affitto dei tuoi data center”. Solo che — dettaglio non irrilevante — spesso e volentieri quei data center non esistono e quindi, questi costruttori di “potenza di calcolo” — che poi sono CoreWeave, SB Energy e altri — usano i contratti pluriennali di OpenAI e soci per farsi prestare a loro volta dei soldi e costruire quindi i data center richiesti.
Sarebbe come se io dovessi aprire un’azienda in un capannone che ancora non esiste e andassi da un costruttori di capannoni firmando un contratto di affitto pluriennale. Quel costruttore userebbe poi quel contratto per andare in banca e farsi dare un prestito per costruire il mio capannone. Se però, a un certo punto, la mia azienda fosse seppellita dai debiti e io non riuscissi più a pagare l’affitto, il costruttore non riuscirebbe più a pagare il suo debito e la banca si troverebbe in mano una garanzia che non ha più valore, perché quel contratto di affitto sarebbe soltanto carta straccia. Per le big tech ovviamente non si tratta di debiti, ma di valore che crolla portandosi dietro le garanzie che hanno in mano altre aziende, non ultimi i fondi di investimento.
Ma il capannone però esiste, la banca (che poi in realtà non sono sempre banche, più spesso sono fondi di credito privato) può tenersi il capannone. Qui però arriva l’altra, grande e malsana novità di questo settore. Essendo in realtà i capannoni dell’esempio dei data center, a garanzia di tutta questa enorme mole di debito vengono messi anche i server, che contengono le famose GPU che permettono all’intelligenza artificiale di fare tutto quello che fa oggi. Però le GPU non sono immobili, sono pezzi di silicio che, come tutti sanno bene, perdono valore anno dopo anno per via dell’obsolescenza. E allora come si fa a basare il debito su qualcosa che già si sa che perderà valore mese dopo mese? Ecco, ci stiamo arrivando.
Secondo un’analisi di Venu Krishna, strategist di Barclays, il capitale raccolto da hyperscaler (cioè società che possiedono infrastrutture cloud enormi come Amazon, Google e Microsoft), data center, veicoli societari (ovvero SPV, special purpose vehicle, società create apposta per un’unica operazione, come comprare chip e affittarli) e neocloud, è passato da 172 miliardi di dollari in tutto il 2025 a 346 miliardi nei primi nove mesi del 2026. Nello stesso report Krishna segnala che negli ultimi due trimestri gli spread di credito si sono allargati in modo significativo. Spiegato semplice: chi presta soldi al settore inizia a chiedere un interesse più alto per il rischio che corre. Alphabet, Amazon, Meta e Oracle avevano emesso al 13 ottobre più di 228 miliardi di dollari di obbligazioni, che corrisponde a più del doppio di tutto il 2025.
Parlavamo prima degli impegni presi dalle aziende di IA, cioè alle promesse di affittare potenza di calcolo. Non è vero debito, ma come abbiamo visto è qualcosa che ha una ricaduta finanziaria reale. A fine 2025 Sam Altman, CEO di OpenAI, parlava di 1.400 miliardi di dollari di impegni infrastrutturali; a febbraio 2026 OpenAI ha comunicato agli investitori un obiettivo molto minore: 600 miliardi di spesa in potenza di calcolo entro il 2030 a fronte di ricavi previsti oltre i 280 miliardi in quell’anno e di 13,1 miliardi incassati nel 2025. Secondo il Wall Street Journal, però, nel frattempo quella cifra è risalita a circa 750 miliardi, anche se OpenAI non l’ha confermata pubblicamente. Quei 750 miliardi non sono un debito, ma sono una promessa di spesa con cui qualcun altro, lungo la catena, si farà prestare dei soldi.
La GPU come garanzia. Ma chi garantisce la garanzia?
Prima ho parlato della casa come garanzia di un mutuo. Permettetemi di tornare di nuovo su questo esempio, ma questa volta parliamo dell’auto. Immaginiamo di comprare un’auto a rate. L’auto viene messa a garanzia del prestito perché ha un valore. Se però l’auto diventasse improvvisamente obsoleta perché — passatemi l’esempio assurdo — escono i droni per il trasporto urbano di persone, allora l’auto perderebbe improvvisamente di valore perché nessuno la vorrebbe più. A questo punto, provate a immaginare qualcosa che, nell’esempio dell’auto, suona come assurdo: cosa succederebbe se, a coprire il valore delle auto andato in fumo verso le banche, intervenissero le aziende produttrici di auto? Certo, è un esempio che stupisce principalmente perché le aziende che producono auto, in questo momento storico, non se la passano benissimo. Ma se provate a pensare al mercato delle GPU e al suo più grande produttore, Nvidia, che incidentalmente è la prima azienda al mondo per capitalizzazione con 5.170 miliardi di dollari, che ricava ogni anno 303 miliardi di cui 193 sono di utile (in pratica il 64%), allora le cose cambiano. Qui però sta anche il cuore del problema.
Infatti, ad agosto, Nvidia ha annunciato che i più grandi fondi di investimento del mondo — ovvero Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs e KKR — erano disposti a impegnare fino a 500 miliardi di dollari per costruire data center. Per convincerli, però, Nvidia si è impegnata a coprire, con i propri soldi, fino al 25% della differenza tra il valore delle GPU usate come garanzia e il loro eventuale valore reale qualora, all’atto della liquidazione, valessero meno.
Facciamola più semplice: Nvidia è andata da chi ha i soldi veri e gli ha detto “voi investite, se poi qualcosa va storto e le GPU messe a garanzia dovessero valere meno, io copro fino al 25% della differenza”. Questo perché nel circolo malato e vizioso della finanza, il rischio è che questo meccanismo tenga alto il valore delle GPU più di quanto farebbe il mercato da solo. Nvidia vale tanto anche perché quei 500 miliardi terranno alta la domanda dei prodotti Nvidia, che quindi guadagnerà ancora di più e potrà garantire il valore dei suoi prodotti che saranno messi a garanzia del debito fatto per comprare prodotti Nvidia. Non ci vedete anche voi un disegno diabolico e definitivamente destinato a scoppiare lasciando morti e feriti (cioè i piccoli investitori e risparmiatori) sul campo?
Torniamo però ai fatti: ad agosto succedeva quindi che che questi grandi investitori si impegnavano con quei 500 miliardi in parte garantiti da Nvidia. Pochi giorni dopo, in Ohio, Nvidia mette sul piatto altri 105 miliardi di dollari (a fine luglio aveva detto 250 miliardi, poi ci ha ripensato) di garanzie sul valore residuo dei data center che SB Energy, società del gruppo SoftBank, costruirà e affitterà a OpenAI per vent’anni. Le garanzie scattano solo se OpenAI diventa insolvente e copriranno la differenza tra il valore reale che SB Energy riuscirebbe a recuperare affittando o vendendo ad altri e il valore minimo garantito. Dal canto suo — ecco di nuovo il cerchio malefico — OpenAI si è impegnata a rimborsare a Nvidia qualunque somma questa dovesse pagare. Ma com’è possibile? Se quella è l’ipotesi in cui OpenAI non è riuscita a pagare l’affitto dei data center, come fa a restituire a Nvidia i soldi che questa ha messo a garanzia della non solvibilità di OpenAI?
Stesso schema, altro soggetto: a giugno Apollo e Blackstone hanno messo in campo un’operazione da 35 miliardi di dollari, la prima della nuova piattaforma “AI XPV” di Broadcom, per finanziare l’espansione di oltre un gigawatt di capacità di Anthropic. Perché si parla di gigawat anziché di pura capacità computazionale (di solito espressa in teraflops)? Perché oggi — vale la pena sottolinearlo — il vero limite non è più la capacità di calcolo, bensì l’energia per eseguirlo. Questo perché la potenza di calcolo si può ottenere nella quantità che si desidera, invece l’energia no, perché richiede delle modifiche infrastrutturali che richiedono anni. In molte zone proprio non si può avere.
Torniamo all’operazione raccontata da Apollo. In quell’operazione, secondo Bloomberg, Broadcom garantiva la maggior parte del debito e ora la stessa Broadcom sta cercando oltre 60 miliardi di nuovo debito per finanziare altri chip destinati sempre ad Anthropic. E CoreWeave? Secondo un accordo dal valore iniziale di 6,3 miliardi già firmato da Nvidia, quest’ultima sarebbe obbligata ad acquistare la capacità di calcolo rimasta invenduta fino al 13 aprile 2032.
Questa situazione, per molti, assomiglia tremendamente a quella dell’azienda Lucent nel periodo d’oro delle dot-com. In quel periodo Lucent, che produceva apparati di telecomunicazione, prestava soldi ai propri clienti perché comprassero i propri prodotti. Sarebbe come se aprissimo un ristorante in una zona di uffici e ci mettessimo a regalare denaro a questi uffici nella speranza che, crescendo in fatturato e numero di dipendenti, quei soldi tornassero decuplicati in forma di pranzi aziendali. Lucent, per la cronaca, crollò con i suoi clienti durante la dura crisi delle dot-com.
La storia di Nvidia sembra ripercorrere gli stessi passi, tranne per un particolare: a differenza di Lucent, Nvidia sta facendo portare la maggior parte del capitale e del rischio a investitori esterni. Jensen Huang stesso (CEO di Nvidia) ah risposto su X alla domanda “è finanziamento circolare?” sostenendo che l’iniziativa serve proprio a portare capitale istituzionale indipendente nel settore.
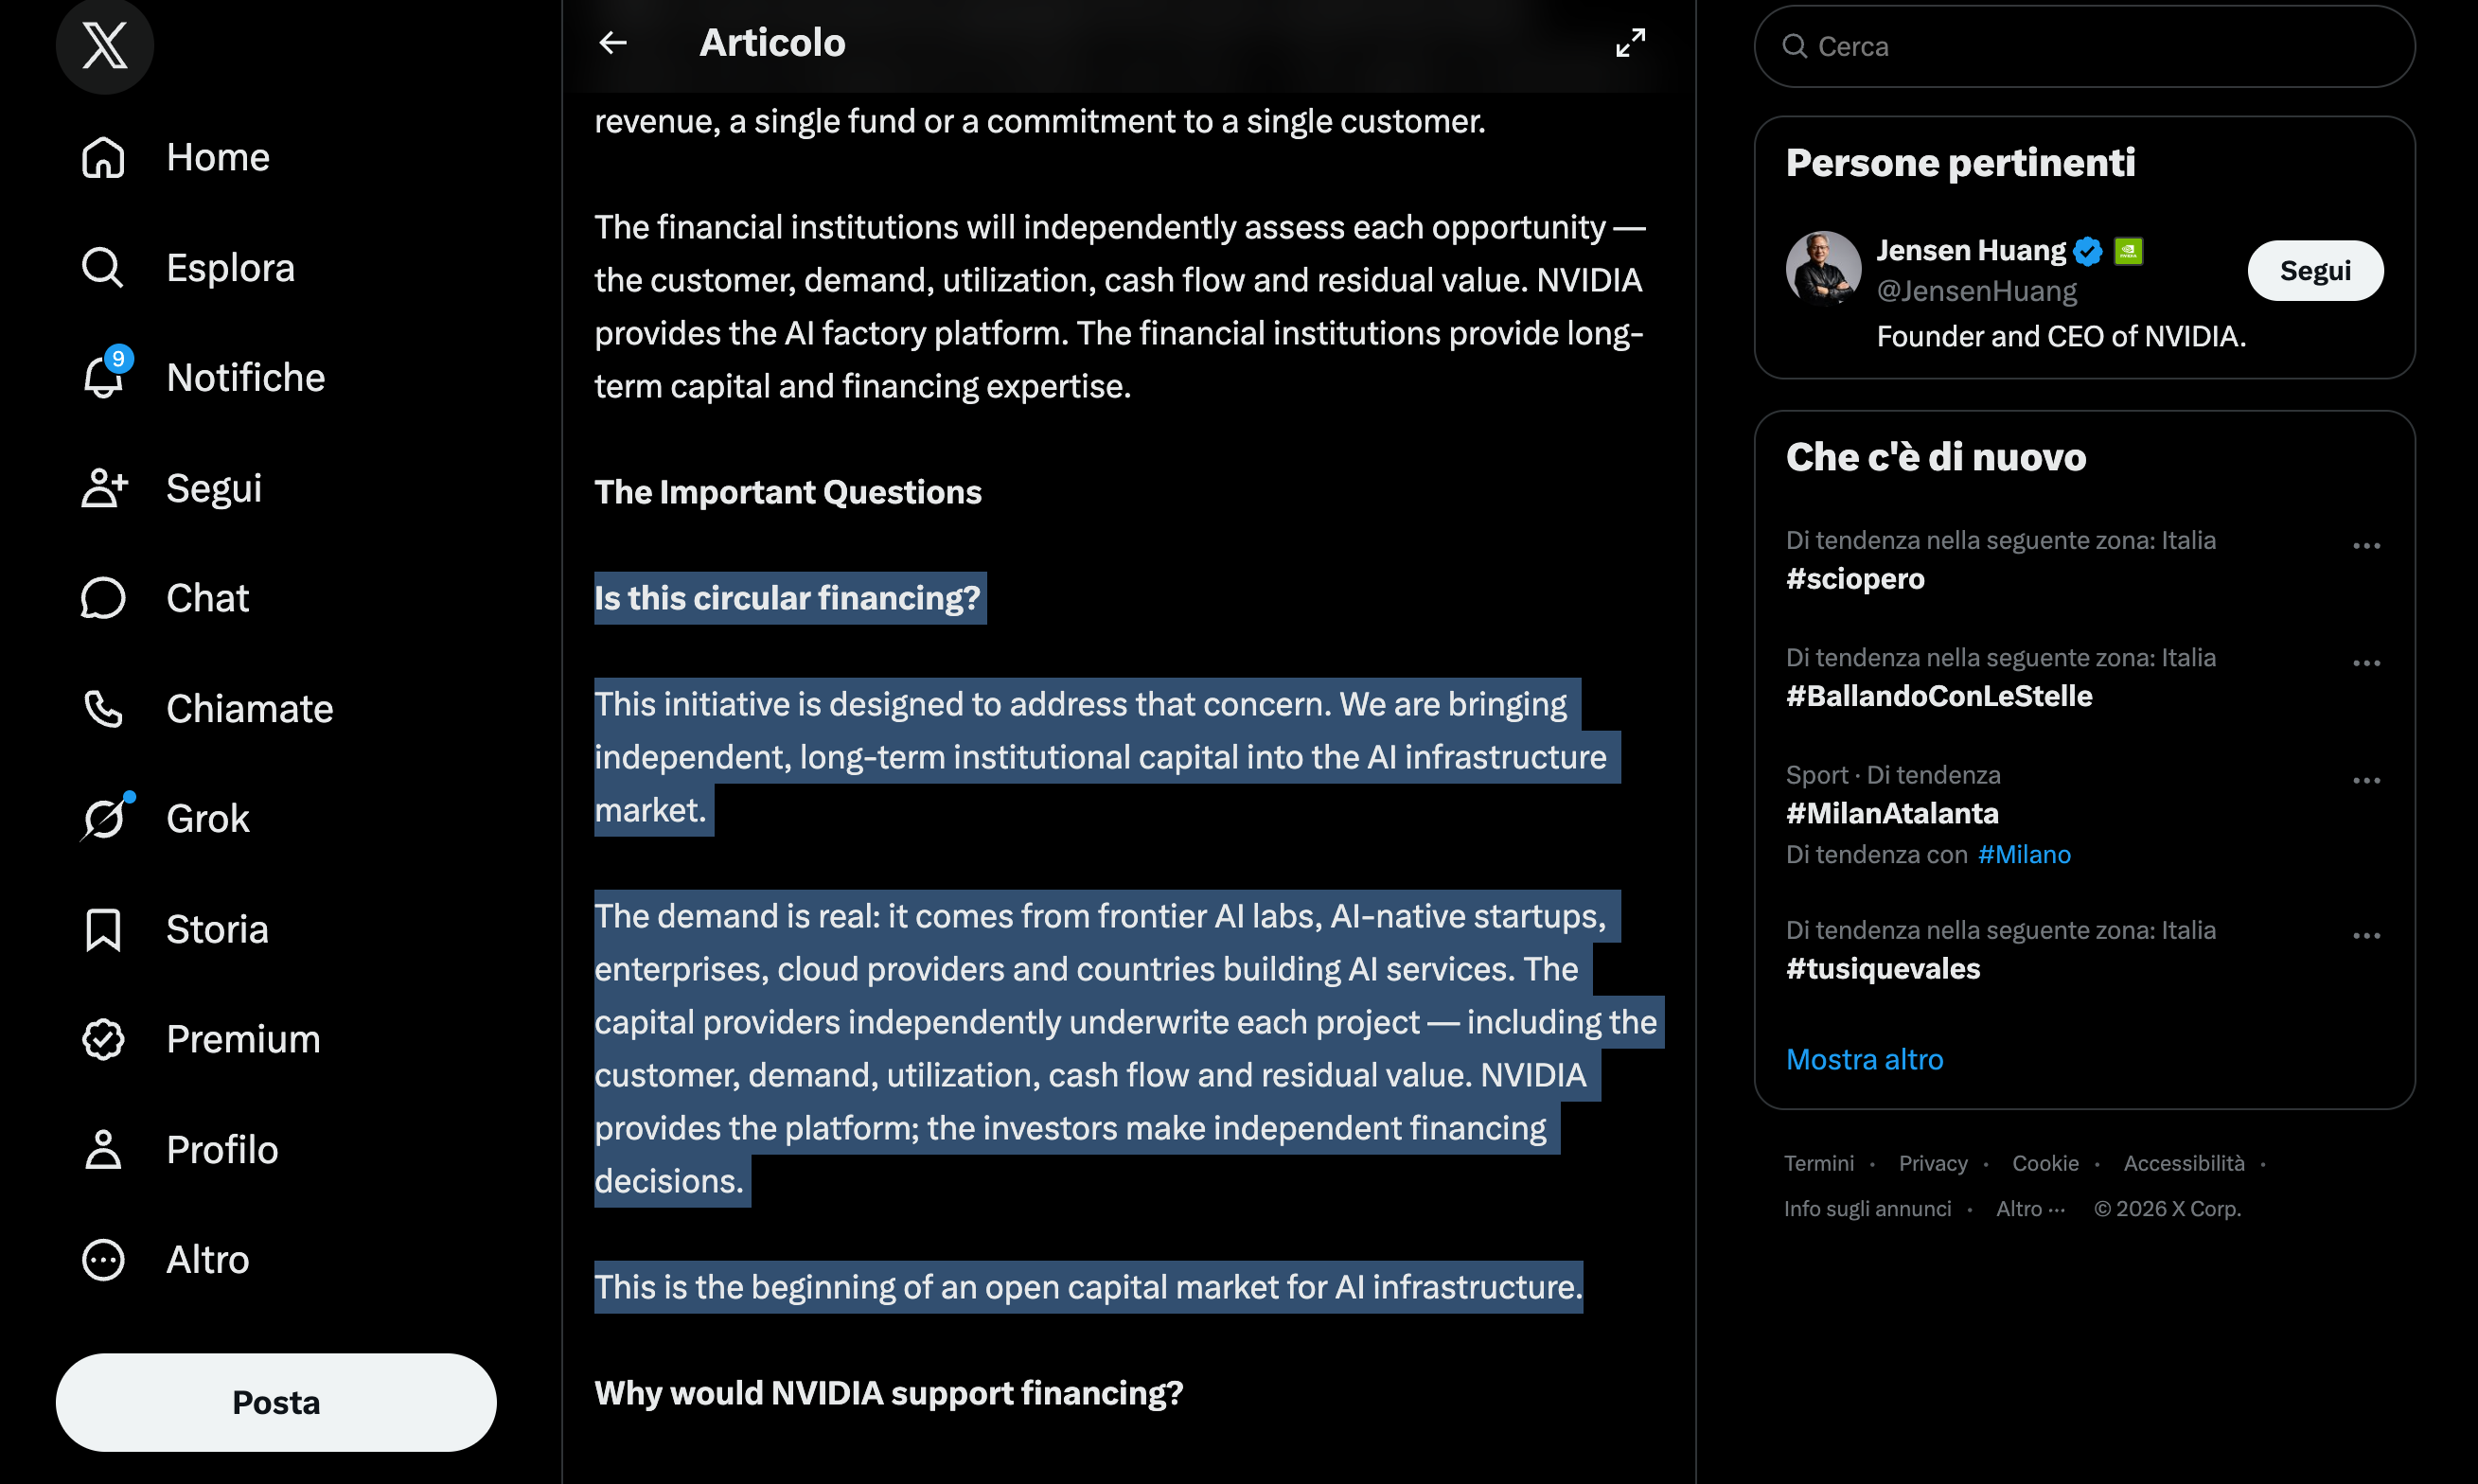
La conclusione è molto semplice: finché OpenAI, Anthropic e soci continueranno a crescere, il valore dei chip rimarrà alto. Se invece rallentano, il “collaterale” perderà valore proprio nel momento in cui quel valore servirebbe.
Quanto pesa davvero l’IA sull’economia americana
Arriviamo ora al punto più delicato: quanto pesa tutto questo, l’intelligenza artificiale con gli annessi e connessi, sull’economia americana? Sappiamo ormai, per esperienza, che un tracollo dell’economia americana si rifletterebbe sui mercati mondiali investendo in pieno anche l’Europa.
J.P. Morgan Asset Management stima che gli hyperscaler spenderanno quest’anno quasi 800 miliardi di dollari in investimenti, circa dieci volte quanto spendevano nel 2019. Eppure, secondo la stessa analisi, il contributo dell’intelligenza artificiale alla crescita americana è stato tutto sommato contenuto: 0,47 punti percentuali sul 2,1% di crescita reale dell’ultimo anno, comunque circa un quinto del totale, una volta sottratto l’hardware importato. Per fare un paragone, i consumi delle famiglie hanno pesato più del triplo. Per l’istituto statistico francese INSEE, con un metodo diverso che include anche software, hardware e data center, si arriva a un terzo della crescita USA del 2025, pari a circa 0,7 punti. Un terzo della crescita di una potenza come gli Stati Uniti comincia a fare paura, trattandosi di un solo settore che poggia su logiche finanziarie come quelle che abbiamo visto.
Ma c’è un altro problema di misura che svela sempre J.P. Morgan. I calcoli di incidenza sul PIL americano sono al netto dell’hardware importato. I chip Nvidia però sono progettati in California e prodotti in Asia, di fatto rientrano negli Stati Uniti come importazione e il valore complessivo sfugge alla contabilizzazione. Secondo una stima di Epoch AI citata nell’analisi, questo fatto da solo avrebbe sottostimato la crescita USA di circa 0,3 punti nell’ultimo anno.
Tuttavia, a preoccupare non è nemmeno il livello di incidenza sulla crescita americana, bensì la velocità. Torsten Slok, capo economista di Apollo, calcola che gli investimenti in data center passeranno dallo 0,6% del PIL americano nel 2023 al 3,1% nel 2027. È ancora meno della metà del picco toccato dalla bolla immobiliare (che arrivò al 6,6% del PIL nel 2005), ma la crescita è quasi doppia rispetto al ritmo più rapido raggiunto dal mattone. Un motore che accelera così in fretta poi fa fatica a fermarsi. E quando lo fa, fa danni.
C’è anche un altro dettaglio che va sottolineato e che riguarda di nuovo l’economia americana. Mentre l’IA fa crescere PIL e utili delle aziende, le entrate fiscali dello Stato stanno scendendo. Secondo il Congressional Budget Office, nell’anno fiscale 2026 (chiuso il 30 settembre appena passato) il gettito dell’imposta sulle società è sceso di 70 miliardi di dollari, da 452 a 382 miliardi, un drastico calo del 16%. Il CBO attribuisce la diminuzione alla legge di bilancio del 2025, cioè il cosiddetto One Big Beautiful Bill Act di Trump, che permette alle aziende di dedurre subito, anziché in più anni, una quota maggiore di alcuni investimenti. La compensazione di questa maggiore deduzione sarebbe dovuta arrivare da un presunto aumento di gettito che ci si sarebbe aspettati dagli utili in crescita. Qualcosa però, quando si parla con troppa facilità dall’aumento presunto del gettito dovuto alla riduzione delle tasse, deve aver funzionato male.
Il CBO però non parla esplicitamente di intelligenza artificiale, il collegamento lo fanno altri. Secondo l’Institute on Taxation and Economic Policy, un think tank progressista, l’anno scorso Microsoft ha beneficiato di quasi 12 miliardi di dollari di sgravi legati all’ammortamento accelerato, Amazon di 6,5, Meta di 4,9 e Alphabet di oltre 3,3; la senatrice Elizabeth Warren e altri parlamentari hanno scritto ai quattro amministratori delegati chiedendo conto di questi benefici.
Per farla breve: l’America sta rinunciando oggi a una parte del gettito fiscale per accelerare gli investimenti privati che sostengono poi a ruota la crescita. Se quegli investimenti però si fermano, lo Stato si ritroverebbe con meno crescita e un gettito che si è già ridotto.
Se scoppia la bolla: cosa dicono gli scenari
Prendiamo il toro per le corna e diamo per scontato che questa ennesima bolla, prima o poi, scoppierà. Nel titolo l’ho dato per scontato e ho funestamente aggiunto che succederà presto. Gli elementi per fare questa ipotesi ci sono e risiedono proprio nel dato evidenziato da Torsten Slok di Apollo, quando ha analizzato la velocità con cui sta crescendo per importanza questo settore.
Dunque, se scoppia la bolla dell’IA, cosa potrebbe succedere? L’unica stima autorevole e recente l’ha fatta il Fondo Monetario Internazionale (che voglio dire: non è poco). Nell’ultimo World Economic Outlook, il FMI ipotizza uno scenario in cui un crollo degli investimenti nell’intelligenza artificiale, provocato dalla delusione sui guadagni di produttività e sulla redditività, porta a una forte caduta dei prezzi degli asset (data center, GPU e tutto il resto): il risultato sarebbe un PIL mondiale più basso dell’1,1% entro il 2028, con un calo dell’1,8% per gli Stati Uniti. Nel Global Financial Stability Report pubblicato lo stesso giorno, il FMI invita le autorità a evitare di “autocompiacersi” di fronte a un possibile ritiro degli investimenti e delle valutazioni legate all’IA.
Un calo dell’1,8% per gli Stati Uniti e dell’1,1% a livello mondiale è uno tsunami di dimensioni importanti, che si colloca a metà strada tra la bolla delle dot-com e quello dei mutui subprime del 2008 (lo diceva anche Fubini nell’intervista in Wilson). L’impatto sul PIL USA della prima infatti fu inferiore all’1%, mentre la seconda crisi ebbe un impatto addirittura del 4,3%. Tuttavia, la vicedirettrice della ricerca del FMI Petya Koeva Brooks ha detto che il calo non porterebbe probabilmente a una recessione globale. E in ogni caso, uno scenario non è una previsione. Il FMI non dice che succederà; dice quanto costerebbe se succedesse. Il resto ce lo mettiamo noi con il nostro pessimismo cosmico (che però, non di rado, ci azzecca).
In tutto questo bisogna attaccarci la terza storia di questa vicenda, che è quella geopolitica. Tutto questo castello poggia infatti su una filiera produttiva concentrata in due posti geografici ben precisi: la progettazione negli Stati Uniti e la produzione dei chip più avanzi a Taiwan (ne parlammo in una recente Insalata Mista di cui vi metto qui il link). TSMC, l’azienda che produce questi chip, a luglio ha alzato la sua previsione di investimenti per il 2026 a 60-64 miliardi di dollari, contro i 52-56 indicati ad aprile, citando espressamente una domanda di IA più forte del previsto. Una eventuale crisi nello stretto di Taiwan (tutt’altro che improbabile, in un momento in cui si è riscoperta l’importanza mondiale degli stretti) non farebbe crollare il valore delle GPU già installate — anzi, forse il contrario — ma bloccherebbe l’espansione su cui sono costruiti i piani di investimento e di rimborso del debito.
La fabbrica più importante e sconosciuta del mondo

Se stai leggendo Insalata Mista e la trovi piacevole, perché non ti iscrivi? La riceverai gratuitamente tutti i lunedì mattina nella tua casella di posta.
In effetti, non servirebbe nemmeno una guerra, basterebbero le minacce della Cina, che di certo non sono mai mancate nei confronti di Taiwan. Ma proprio la Cina è l’altro lato della medaglia. Secondo dati IDC riportati da Reuters, nel primo semestre 2026 la quota di Nvidia nei chip per data center in Cina è scesa al 34%, con le spedizioni di GPU in calo del 44% su base annua. Su Fortune, il professore Rakesh Kumar dell’Università dell’Illinois sostiene che i controlli sulle esportazioni abbiano spinto Pechino a costruirsi un proprio ecosistema e ammette anche che, almeno nel breve periodo, i fornitori cinesi difficilmente saranno competitivi con quelli occidentali nel servire i modelli su larga scala.
Si sta parlando chiaramente del grande competitor mondiale di Nvidia, che è Huawei. Il punto però non è se Huawei abbia o meno raggiunto Nvidia (per quanto ne sappiamo, ancora no). Il punto è che un’alternativa credibile, che prima o poi sarà comparabile con quella americana, erode quell’esclusività che oggi tiene alto il valore dei chip Nvidia. Che poi è il valore degli asset posti a garanzia dei debiti di diverse grandi società.
Quindi, scoppierà o no?
La storia delle grandi infrastrutture abilitanti — ferrovie, telecomunicazioni, fibra ottica, ecc. — ci dice che tutte queste grandi innovazioni sono passate da una fase di sovrainvestimento. Qualcuno ha pagato il conto prima che l’infrastruttura diventasse utile a tutti. Non è un caso se Satya Nadella, CEO di Microsoft, durante una presentazione dei risultati trimestrali di quest’anno, ha consigliato la lettura di 1873, un libro sull’ingegneria finanziaria all’epoca delle ferrovie che mandò in crisi l’economia americana.
Il problema di oggi però è leggermente diverso. Con l’intelligenza artificiale, più utenti usano un servizio e più questo servizio costa. E la usano in molti, moltissimi. Se domani OpenAi o Anthropic smettessero di crescere ai ritmi attuali, il rischio sarebbe di Nvidia, di Broadcom, delle banche, dei fondi di credito privato, di CoreWeave, dei contribuenti americani che hanno già rinunciato a una parte del gettito e forse anche degli investitori finali che quei titoli o quelle obbligazioni li hanno nel portafoglio di investimenti, magari senza nemmeno saperlo.
Oggi nessuno può dire, a dispetto del titolo di questa Insalata, se e quando questa bolla scoppierà. Ma ci sono elementi solidi per pensare che succederà e c’è pure un organismo molto autorevole (il FMI) che ha fatto già una previsione di impatto. Dunque c’è una previsione di rischio e c’è una previsione di impatto. Forse, prima ancora di chiederci quando scoppierà, dovremmo chiederci chi pagherà il conto, perché è quasi certo che la lunga catena porterà con sé molti piccoli investitori e persone comuni. Esattamente come in un film già visto, che però continua a essere rimesso in programmazione crisi dopo crisi, senza aver mai imparato davvero qualcosa dalla crisi precedente.
Se hai bisogno di migliorare il posizionamento su Google del tuo sito aziendale, di contenuti di qualità per il tuo blog, per i tuoi social o le tue campagne, puoi affidarti a WebSalad, la mia micro agenzia di contenuti composta esclusivamente da giornalisti che scrivono per passione.
Se non ti interessano i contenuti fuffa, ma vuoi fare le cose sul serio, chiama noi. Scrivi a franco@websalad.it
Se sei arrivato fino a qui, innanzitutto ti ringrazio.
Non ci siamo presentati: mi chiamo Franco Aquini e da anni scrivo di tecnologia e lavoro nel marketing e nella comunicazione.
Se hai apprezzato la newsletter Insalata Mista ti chiedo un favore: lascia un commento, una recensione, condividi la newsletter e più in generale parlane. Per me sarà la più grande ricompensa, oltre al fatto di sapere che hai gradito quello che ho scritto.
Franco Aquini